
EXCELKONTROLL · PRAKTISK GUIDE
Investeringskalkyl i Excel: nuvärde, internränta och återbetalningstid med exempel
En maskin för 400 000 kr som sparar 110 000 kr per år i fem år: nuvärdesmetoden steg för steg, internränta, payback och en känslighetsanalys som ändrar beslutet.
En investeringskalkyl ska svara på om en investering är värd pengarna – inte bara om den betalar sig. Här räknar vi på en maskin för 400 000 kr som sparar 110 000 kr per år i fem år, med 8 % kalkylränta. Nuvärdet blir +39 198 kr, internräntan cirka 11,6 % och återbetalningstiden 3,6 år. Men med 20 % lägre besparing blir nuvärdet −48 642 kr, trots att återbetalningstiden fortfarande ser bra ut.
Tre frågor en investeringskalkyl ska besvara
En investeringskalkyl jämför det du betalar i dag med de pengar investeringen ger tillbaka senare. Eftersom pengar i framtiden är värda mindre än pengar i dag räknas de framtida beloppen om till dagens värde med en kalkylränta – den avkastning företaget kräver för att binda kapital i investeringen. Tre mått besvarar tre olika frågor:
| Mått | Frågan det besvarar | Beslutsregel |
|---|---|---|
| Nuvärde (NPV) | Hur mycket mer än kalkylräntan ger investeringen, i dagens kronor? | Positivt nuvärde: lönsam vid vald kalkylränta |
| Internränta (IRR) | Vilken årlig avkastning ger investeringen? | Högre än kalkylräntan: lönsam |
| Återbetalningstid (payback) | Hur lång tid tar det att få tillbaka investeringen? | Kortare än en vald gräns – men säger inget om lönsamheten |
De tre måtten kompletterar varandra men kan peka åt olika håll. Återbetalningstiden är lätt att förstå och visar risken med långa investeringar, men den bryr sig inte om vad som händer efter återbetalningen och tar inte hänsyn till kalkylräntan. Nuvärdet är det mått som bäst svarar på om investeringen är lönsam, givet antagandena.
Jämför ni flera alternativ med olika storlek kan internräntan och nuvärdet ge olika rangordning. En liten investering kan ha hög internränta men litet nuvärde i kronor. Om kapitalet räcker till båda är nuvärdet oftast den bästa vägledningen; internräntan är bra för att jämföra mot avkastningskravet.
Exempel: en maskin för 400 000 kronor
Exemplet är fiktivt. Ett tillverkande företag överväger att köpa en maskin för 400 000 kr inklusive installation. I dag läggs en del av arbetet ut på legotillverkning. Med maskinen bedömer företaget att det sparar 1 100 kr per order på cirka 100 order per år – totalt 110 000 kr per år i fem år. Restvärdet efter fem år sätts till noll och kalkylräntan till 8 %.
| Antagande | Värde |
|---|---|
| Grundinvestering (år 0) | 400 000 kr |
| Årlig besparing (år 1–5) | 110 000 kr |
| Ekonomisk livslängd | 5 år |
| Restvärde | 0 kr |
| Kalkylränta | 8 % |
| Skatt | Ingår inte (se avsnittet om skatt nedan) |
Exemplet räknar före skatt för att det ska vara lätt att följa. Det är vanligt i en första bedömning, men slutbeslutet bör bygga på kassaflöden efter skatt – vi visar längre ner hur mycket det ändrar resultatet.
Nuvärdesmetoden steg för steg
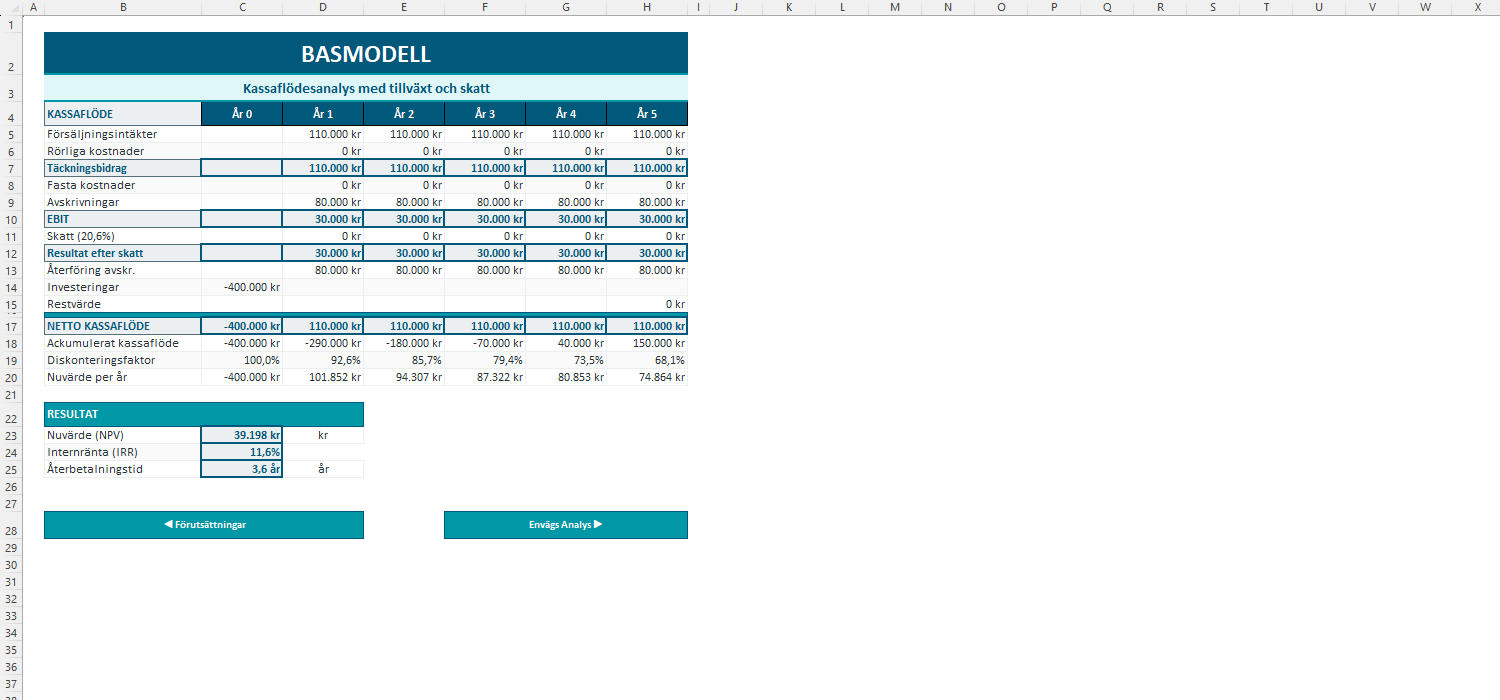
Varje års besparing räknas om till dagens värde genom att multipliceras med diskonteringsfaktorn 1 ÷ (1 + r)t, där r är kalkylräntan och t året. Summan av de diskonterade besparingarna jämförs med investeringen.
| År | Kassaflöde | Diskonteringsfaktor | Nuvärde |
|---|---|---|---|
| 0 | −400 000 kr | 1,0000 | −400 000 kr |
| 1 | 110 000 kr | 0,9259 | 101 852 kr |
| 2 | 110 000 kr | 0,8573 | 94 307 kr |
| 3 | 110 000 kr | 0,7938 | 87 322 kr |
| 4 | 110 000 kr | 0,7350 | 80 853 kr |
| 5 | 110 000 kr | 0,6806 | 74 864 kr |
| Summa | 150 000 kr | 3,9927 | +39 198 kr |
Summan av diskonteringsfaktorerna, 3,9927, kallas nuvärdesfaktor eller annuitetsfaktor. När kassaflödet är lika stort varje år räcker det att multiplicera årsbeloppet med den. Lägg märke till skillnaden mellan den odiskonterade summan, 150 000 kr i överskott, och nuvärdet på 39 198 kr. Det är kalkylräntan som gör skillnaden.
Valet av kalkylränta påverkar resultatet mycket. Den ska spegla vad kapitalet kostar och hur riskabel investeringen är – ofta företagets avkastningskrav eller vägda kapitalkostnad. Med 12 % i stället för 8 % blir nuvärdesfaktorn 3,6048 och nettonuvärdet −3 476 kr, alltså strax under noll.
Internränta och återbetalningstid
Internräntan är den kalkylränta där nettonuvärdet blir exakt noll. Den går inte att räkna ut med en enkel formel utan hittas genom att pröva sig fram – i Excel med funktionen IRR (IR på svenska). I exemplet är internräntan cirka 11,6 %. Eftersom den är högre än kalkylräntan på 8 % säger den samma sak som nuvärdet: investeringen är lönsam. Det stämmer också med beräkningen ovan, där 12 % gav ett nuvärde strax under noll.
Återbetalningstiden räknas på det ackumulerade kassaflödet. Efter tre år har 330 000 kr kommit tillbaka och 70 000 kr återstår. Under år fyra kommer 110 000 kr, så det tar 70 000 ÷ 110 000 = 0,64 år till. Återbetalningstiden blir 3,6 år, drygt tre år och sju månader.
| År | Kassaflöde | Ackumulerat |
|---|---|---|
| 0 | −400 000 kr | −400 000 kr |
| 1 | 110 000 kr | −290 000 kr |
| 2 | 110 000 kr | −180 000 kr |
| 3 | 110 000 kr | −70 000 kr |
| 4 | 110 000 kr | +40 000 kr |
| 5 | 110 000 kr | +150 000 kr |
Payback-metoden används ofta som ett första filter, till exempel ”investeringar ska vara återbetalda inom fyra år”. Men den ser inte till tidsvärdet av pengar och ignorerar allt som händer efter återbetalningen. Använd den tillsammans med nuvärdet, inte i stället.
Känslighetsanalys: vad händer om besparingen blir lägre?
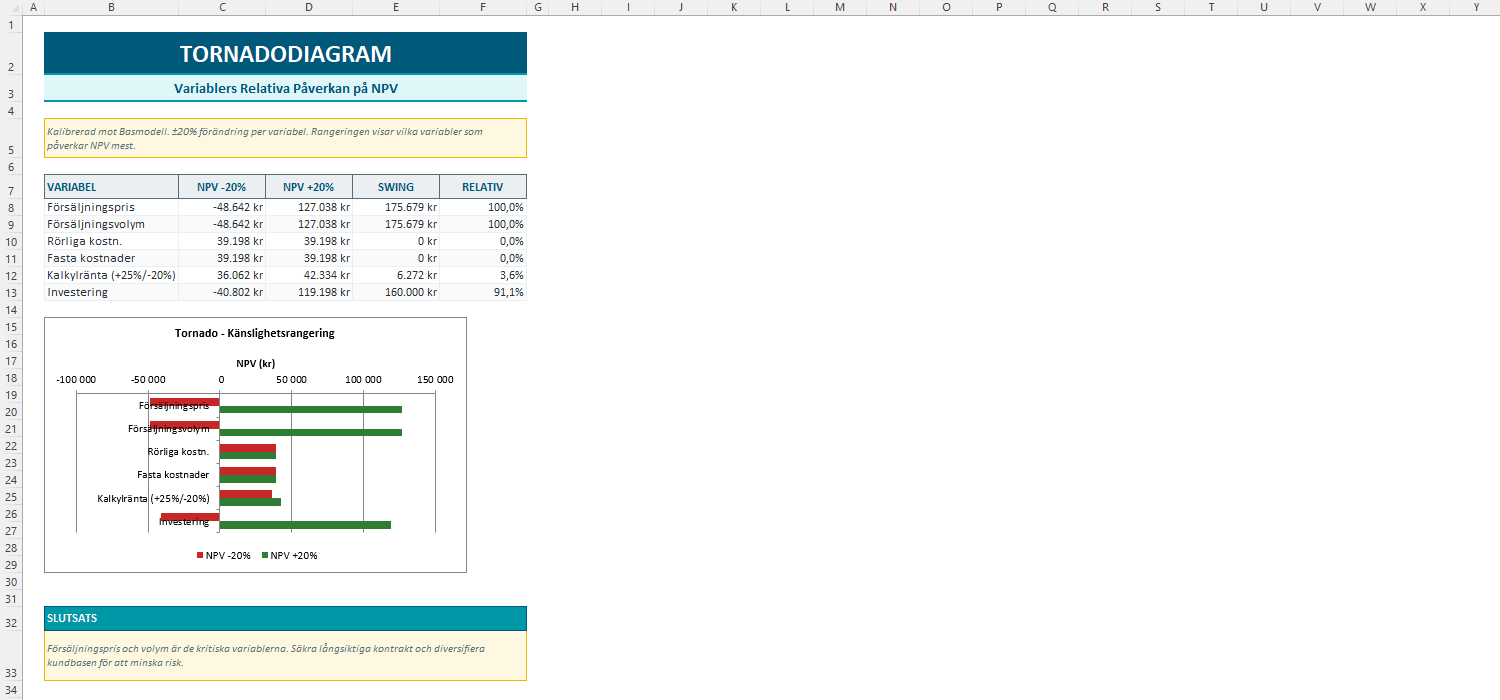
Kalkylen bygger på en uppskattning av besparingen. Vad händer om den blir 20 % lägre, 88 000 kr per år i stället för 110 000 kr?
| Årlig besparing | Nuvärde av besparingar | Nettonuvärde | Återbetalningstid |
|---|---|---|---|
| 110 000 kr (bas) | 439 198 kr | +39 198 kr | 3,6 år |
| 100 183 kr (nollpunkt) | 400 000 kr | 0 kr | 4,0 år |
| 88 000 kr (−20 %) | 351 358 kr | −48 642 kr | 4,5 år |
Med 20 % lägre besparing blir nettonuvärdet −48 642 kr och investeringen är inte längre lönsam vid 8 %. Ändå är återbetalningstiden 4,5 år – kortare än livslängden. Den som bara tittar på återbetalningstiden ser alltså en investering som ”betalar sig” även när den inte ger avkastningskravet. Det är det tydligaste skälet att inte lita på payback-metoden ensam.
Räkna också ut nollpunkten: den besparing där nuvärdet blir noll. Den är 400 000 ÷ 3,9927 = cirka 100 200 kr per år, bara 9 % under kalkylens antagande. Marginalen är alltså liten, och innan beslutet är det värt att kontrollera hur säker uppskattningen av besparingen är – antalet order, besparingen per order och om maskinen verkligen kan ta över arbetet.
Skatt, restvärde och andra antaganden
Exemplet ignorerar skatt för att vara lätt att följa. I verkligheten minskar skatten besparingen, samtidigt som avskrivningarna på maskinen ger ett avdrag. Bolagsskatten är 20,6 % av den beskattningsbara inkomsten enligt inkomstskattelagen 65 kap. 10 §.
Med en förenklad modell – linjär avskrivning på 80 000 kr per år och skatt på resultatet – blir resultatet före skatt 110 000 − 80 000 = 30 000 kr per år. Skatten blir 6 180 kr och kassaflödet efter skatt 103 820 kr per år. Nettonuvärdet sjunker då till cirka +14 523 kr, internräntan till cirka 9,4 % och återbetalningstiden ökar till 3,9 år. Investeringen är fortfarande lönsam vid 8 %, men marginalen är mindre. De faktiska skatteeffekterna beror på avskrivningsregler och företagets situation, så stäm av med er redovisningskonsult.
| Före skatt | Efter skatt 20,6 % | |
|---|---|---|
| Årligt kassaflöde | 110 000 kr | 103 820 kr |
| Nettonuvärde vid 8 % | +39 198 kr | +14 523 kr |
| Internränta | ca 11,6 % | ca 9,4 % |
| Återbetalningstid | 3,6 år | 3,9 år |
- Restvärde: om maskinen kan säljas för 50 000 kr efter fem år ökar nettonuvärdet före skatt med 50 000 × 0,6806 = 34 029 kr, till cirka 73 227 kr.
- Underhåll och drift: service, energi och reservdelar minskar besparingen och ska räknas med.
- Rörelsekapital: om investeringen kräver större lager eller längre kredittider binder den också kapital.
- Livslängd: en livslängd på fyra år i stället för fem gör stor skillnad när marginalen är liten.
Investeringen påverkar dessutom likviditeten det år den betalas. Hur betalningen syns i budgeten visar vår guide om resultatbudget och likviditetsbudget, och hur investeringar redovisas i kassaflödet visar vårt räkneexempel på kassaflödesanalys.
Så räknar du i mallen
- Förutsättningar: ange investering, livslängd, kalkylränta, restvärde och skatt. Intäkten anges som pris × volym; för en besparing kan du ange besparingen per enhet och antalet enheter per år, som i exemplet: 1 100 kr × 100 order. Fasta och rörliga kostnader fyller du i om investeringen medför sådana, och tillväxt om besparingen väntas öka.
- Basmodell: femårigt kassaflöde med avskrivningar och skatt, diskonteringsfaktor, nuvärde, internränta och återbetalningstid.
- Envägs och Tvåvägs: hur nuvärdet ändras med priset, och en matris med kombinationer av pris och volym.
- Scenarier: sämsta, bas och bästa fall med sannolikhetsvikter och ett förväntat nuvärde. Nuvärde, internränta och återbetalningstid räknas från varje scenarios eget kassaflöde.
- Nollpunkt, Tornado och Sammanfattning: nollpunktsvolym och nollpunktspris, rangordning av vilka variabler som påverkar nuvärdet mest och en sammanställning av resultaten.
Känslighetsbladen räknar förändringen i nuvärde med en förenklad, linjär metod utifrån basmodellen. I ett exempel som detta, utan skatt, ger den exakt samma svar som en ny beräkning; med skatt och förlustår kan den avvika något. Mallen räknar på de antaganden du anger – bedömningen av om antagandena är rimliga och beslutet om investeringen gör du själv.
Vill du i stället simulera tusentals möjliga utfall när flera variabler är osäkra samtidigt, passar Monte Carlo-simulering Excel för sannolikhetsfördelningar bättre. För en enklare fråga – hur mycket måste vi sälja för att täcka kostnaderna – se vår guide om break-even-analys och nollpunkt.
Källor och underlag
Kontrollerat 1 oktober 2026. Företaget, investeringen och beloppen är fiktiva och visar räknesättet. Beräkningarna är gjorda i Konsekvensanalys Excel och kontrollräknade separat.
Pröva antagandena innan ni bestämmer er
Lägg in investering, besparing, livslängd och kalkylränta, se nuvärde, internränta och återbetalningstid och testa vad som händer när antagandena ändras. Se bladen och skärmbilderna i produktbeskrivningen.
Räkna nuvärde och känslighetVanliga frågor
Vad är en investeringskalkyl?
En beräkning som jämför investeringens utbetalning med de framtida inbetalningar eller besparingar den ger, ofta med nuvärdesmetoden, internräntemetoden och återbetalningsmetoden.
Hur räknar man nuvärde?
Multiplicera varje års kassaflöde med 1 ÷ (1 + kalkylränta) upphöjt till antalet år, summera och dra av investeringen. Positivt nettonuvärde betyder att investeringen ger mer än kalkylräntan.
Vilken kalkylränta ska man använda?
En ränta som speglar kapitalkostnaden och risken i investeringen, ofta företagets avkastningskrav. Högre risk motiverar högre kalkylränta.
Vad är skillnaden mellan nuvärde och internränta?
Nuvärdet anger överskottet i kronor vid en given kalkylränta. Internräntan är den ränta där nuvärdet blir noll och anges i procent.
Räcker det med återbetalningstiden?
Nej. Den tar inte hänsyn till kalkylräntan eller till vad som händer efter återbetalningen. I exemplet är återbetalningstiden 4,5 år även när nuvärdet är negativt.
Ska skatt ingå i investeringskalkylen?
För ett slutligt beslut, ja. Skatten minskar kassaflödet men avskrivningarna ger avdrag. I exemplet sjunker nettonuvärdet från cirka 39 198 kr till cirka 14 523 kr med en förenklad skatteberäkning.