
EXCELKONTROLL · PRAKTISK GUIDE
Kassaflödesanalys med indirekt metod: räkneexempel steg för steg
Från ett rörelseresultat på 300 000 kr till en kassaförändring på −15 000 kr – med rörelsekapital, investering, finansiering och avstämning mot banken.
Ett kassaflödesanalys exempel blir begripligt först när siffrorna går ihop. Här räknar vi igenom ett fiktivt aktiebolag med indirekt metod: rörelseresultatet är 300 000 kr, men kassan minskar med 15 000 kr. Vi visar varför, steg för steg, och hur du stämmer av resultatet mot balansräkningen och bankens saldo.
Varför vinst och pengar på banken skiljer sig
Ett företag kan gå med vinst och ändå ha mindre pengar på banken vid årets slut. Det beror på att resultaträkningen bygger på intäkter och kostnader, medan kassan påverkas av betalningar. Tre saker förklarar oftast skillnaden:
- Poster som inte är betalningar – avskrivningar minskar resultatet men inte kassan.
- Rörelsekapitalet – när kunderna betalar senare eller lagret växer binds pengar.
- Investeringar och finansiering – en ny maskin, amortering och utdelning påverkar kassan men inte rörelseresultatet.
Kassaflödesanalysen samlar betalningarna i tre delar och visar hur likvida medel förändrades under året. Den är historisk: den förklarar vad som har hänt. Vill du planera kommande månaders kassa är det en likviditetsbudget du behöver; se vår guide om resultatbudget och likviditetsbudget.
Indirekt metod i tre delar
Med indirekt metod börjar du i resultatet och justerar det. Enligt K3 punkt 7.9 justeras resultatet för poster som inte påverkar kassaflödet och för poster som hör till investering eller finansiering, samt för förändringar av varulager, kundfordringar, leverantörsskulder och andra rörelseposter. Betalda inkomstskatter redovisas separat i den löpande verksamheten om de inte specifikt hör till investering eller finansiering (punkt 7.17).
| Del | Innehåll | I exemplet |
|---|---|---|
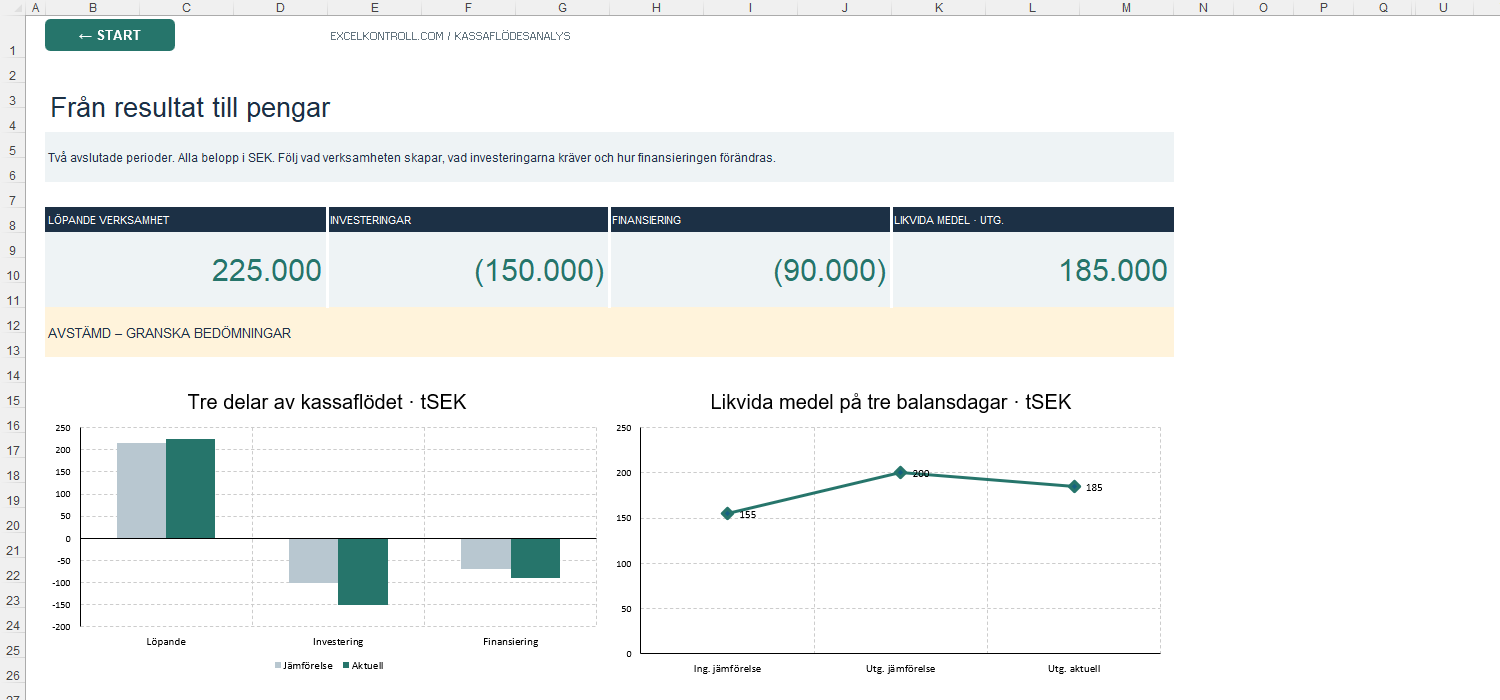
| Löpande verksamhet | Resultat justerat för ej kassapåverkande poster, betald skatt och rörelsekapital | 225 000 kr |
| Investeringsverksamhet | Köp och försäljning av anläggningstillgångar | −150 000 kr |
| Finansieringsverksamhet | Lån, amortering, nyemission och utdelning | −90 000 kr |
Summan av de tre delarna är periodens kassaflöde. Det ska stämma med skillnaden mellan likvida medel vid årets början och slut. Likvida medel är enligt K3 kassa, disponibla banktillgodohavanden och kortfristiga placeringar som lätt kan omvandlas till ett känt belopp.
Räkneexempel: från rörelseresultat till kassaförändring
Exemplet är fiktivt. Älvdal Komponenter AB har räkenskapsår lika med kalenderår. Vi analyserar 2025. Bolaget har inga räntor eller utdelningsintäkter, vilket gör att vi kan börja i rörelseresultatet. Skattekostnaden har betalats under året, och bolaget har inga bokslutsdispositioner.
| Post | Belopp, kr |
|---|---|
| Rörelseresultat | 300 000 |
| Avskrivningar (ej kassapåverkande) | 80 000 |
| Betald inkomstskatt | −60 000 |
| Kassaflöde före förändring av rörelsekapital | 320 000 |
| Ökning av varulager | −30 000 |
| Ökning av kundfordringar | −90 000 |
| Ökning av leverantörsskulder | 25 000 |
| Kassaflöde från den löpande verksamheten | 225 000 |
| Förvärv av maskin | −150 000 |
| Kassaflöde från investeringsverksamheten | −150 000 |
| Amortering av lån | −50 000 |
| Utbetald utdelning | −40 000 |
| Kassaflöde från finansieringsverksamheten | −90 000 |
| Årets kassaflöde | −15 000 |
| Likvida medel vid årets början | 200 000 |
| Likvida medel vid årets slut | 185 000 |
Bolaget tjänade alltså 300 000 kr i rörelsen men har 15 000 kr mindre på banken. Förklaringen syns direkt: 95 000 kr har bundits i rörelsekapital, 150 000 kr gick till en ny maskin och 90 000 kr användes till amortering och utdelning.
Rörelsekapitalet: kundfordringar, lager och leverantörsskulder
Rörelsekapitalet räknas fram ur balansräkningen vid årets början och slut. Tecknet är det som oftast blir fel. En ökning av en tillgång binder pengar och ger ett negativt belopp. En ökning av en skuld frigör pengar och ger ett positivt belopp.
| Post | 2024-12-31 | 2025-12-31 | Förändring | Effekt på kassan |
|---|---|---|---|---|
| Varulager | 150 000 | 180 000 | +30 000 | −30 000 |
| Kundfordringar | 260 000 | 350 000 | +90 000 | −90 000 |
| Leverantörsskulder | 140 000 | 165 000 | +25 000 | +25 000 |
| Summa | −95 000 |
Kundfordringarna ökade med 90 000 kr. Det kan bero på högre försäljning i slutet av året, men också på att kunderna betalar långsammare. Det är därför kassaflödesanalysen är ett bra underlag för att ställa rätt frågor: varför ökade fordringarna mer än omsättningen?
Kontrollera att skulder för investeringar inte blandas in i leverantörsskulderna. En obetald faktura för maskinen hör till investeringsverksamheten och ska inte ge en positiv effekt i den löpande verksamheten.
Investering och finansiering
Investeringen i exemplet är en ny CNC-fräs som betalades kontant med 150 000 kr. Den syns inte i rörelseresultatet direkt, utan via avskrivningar under kommande år. Du kan kontrollera beloppet mot balansräkningen: materiella anläggningstillgångar 600 000 kr vid årets början + investering 150 000 kr − avskrivningar 80 000 kr = 670 000 kr vid årets slut.
Finansieringen består av amortering på 50 000 kr och utdelning på 40 000 kr. Även här finns en kontroll: lånen minskade från 400 000 till 350 000 kr, och eget kapital ökade från 630 000 till 830 000 kr, alltså årets resultat på 240 000 kr minus utdelningen på 40 000 kr. Om något av beloppen inte går ihop finns det en betalning eller en bokning som inte är förklarad.
| Post | Ingående | Förändring | Utgående |
|---|---|---|---|
| Materiella anläggningstillgångar | 600 000 | +150 000 − 80 000 | 670 000 |
| Låneskulder | 400 000 | −50 000 | 350 000 |
| Eget kapital | 630 000 | +240 000 − 40 000 | 830 000 |
Stäm av mot bankens saldo
Det sista steget är det viktigaste: den beräknade kassan ska stämma med verkligheten. Likvida medel enligt kassaflödesanalysen, 185 000 kr, ska vara samma som saldot på bankkontot enligt kontoutdraget per 31 december. Stämmer det inte finns det en differens att förklara, till exempel en felklassificerad post, en betalning som saknas eller ett fel i balansräkningen.
Gör samma avstämning för jämförelseåret. I exemplet var kassan 155 000 kr vid början av 2024 och 200 000 kr vid slutet, så 2024 års kassaflöde ska vara +45 000 kr. När båda åren stämmer har du två perioder som går att jämföra.
Vanliga orsaker till differenser är att:
- en investering har betalats med lån direkt från banken till säljaren och därför saknas som betalning, fast tillgången finns i balansen,
- skatt har bokförts som kostnad men skatteskulden ändrats, så att betald skatt inte är lika med skattekostnaden,
- en kortfristig placering har räknats som likvida medel det ena året men inte det andra,
- utdelningen som beslutades på stämman har betalats först efter årsskiftet.
Varje differens ska förklaras med en betalning, en justering eller en rättelse – inte med en utjämningspost.
Vem behöver upprätta en kassaflödesanalys?
Enligt årsredovisningslagen 2 kap. 1 § ska årsredovisningen för ett större företag och för en bostadsrättsförening innehålla en kassaflödesanalys. Ett större företag är bland annat ett företag som under vart och ett av de två senaste räkenskapsåren uppfyller mer än ett av villkoren: mer än 50 anställda i medeltal, mer än 40 miljoner kronor i balansomslutning och mer än 80 miljoner kronor i nettoomsättning (1 kap. 3 §).
Mindre aktiebolag behöver inte ta med en kassaflödesanalys i årsredovisningen, vare sig de tillämpar K2 eller K3. K3 anger att kapitel 7 ska tillämpas även när en kassaflödesanalys upprättas frivilligt (punkt 7.1). Många mindre bolag gör ändå analysen internt, inför styrelsemöten, bankkontakter eller ett ägarbyte, eftersom den förklarar varför kassan ändrades.
Så använder du Kassaflödesanalys Excel
- Inställningar: företag, aktuell period och jämförelseperiod, tolerans för avstämning och hur erhållen och betald ränta samt utdelning ska klassificeras.
- Resultat: resultatposter för båda perioderna med underlagsreferens.
- Balans: tre balansdagar – ingående jämförelse, utgående jämförelse och utgående aktuell – och likvida medel enligt oberoende underlag.
- Betalningar: faktiska betalningar som skatt, investeringar, amortering och utdelning, med datum och typ.
- Justeringar: poster utan kontantbetalning, till exempel en tillgång som har finansierats med ett lån utan utbetalning.
- Kassaflöde och Beräkning: analysen med indirekt metod för två perioder och de synliga beräkningsstegen.
- Kontroll: avstämningar för kassa, ränta, skatt, tillgångar, lån och eget kapital.
I mallen redovisas betald skatt på en egen rad efter rörelsekapitalet. Delsummorna ser därför annorlunda ut än i tabellen ovan – 380 000 kr före rörelsekapital och 285 000 kr före skatt – men kassaflödet från den löpande verksamheten blir detsamma, 225 000 kr. Mallen klassificerar posterna enligt dina val; bedömningen av klassificering och upplysningar gör du själv eller tillsammans med er redovisningskonsult. Den är inte en certifiering av att analysen uppfyller K3.

Använder du kassaflödesanalysen inför bokslutet, se också vår checklista inför bokslut. Vill du förstå hur mycket försäljning som krävs för att täcka kostnaderna passar en break even-analys.
Källor och underlag
Lagtext och K3 kontrollerade 1 oktober 2026. Kontrollera vilken version av K3 som gäller för ert räkenskapsår. Bolaget och beloppen är fiktiva och förenklade (inga räntor, bokslutsdispositioner eller uppskjuten skatt).
Gör nästa kassaflödesanalys avstämd från början
Börja i resultatet, justera för poster som inte är betalningar, räkna rörelsekapitalet med rätt tecken och stäm av mot banken. Se flikarna och skärmbilderna i produktbeskrivningen.
Förklara kassaflödet i ExcelVanliga frågor
Hur gör man en kassaflödesanalys med indirekt metod?
Börja i resultatet, lägg tillbaka poster som inte är betalningar som avskrivningar, dra av betald skatt, justera för förändringar i rörelsekapitalet och lägg till investerings- och finansieringsflöden.
Varför blir ökade kundfordringar negativt i kassaflödet?
Försäljningen har tagits upp som intäkt, men pengarna har inte kommit in. Ökningen binder kapital och minskar kassan jämfört med resultatet.
Måste ett mindre aktiebolag upprätta kassaflödesanalys?
Nej, enligt årsredovisningslagen krävs den för större företag och bostadsrättsföreningar. Mindre bolag kan göra den frivilligt.
Vad är skillnaden mellan kassaflödesanalys och likviditetsbudget?
Kassaflödesanalysen förklarar historiska betalningar under en avslutad period. Likviditetsbudgeten planerar kommande in- och utbetalningar.
Hur kontrollerar man att kassaflödesanalysen stämmer?
Likvida medel vid årets början plus årets kassaflöde ska bli likvida medel vid årets slut, och det ska stämma med bankens saldo.