
EXCELKONTROLL · PRAKTISK GUIDE
Aktiebok exempel: så för du in en delöverlåtelse av aktier
Ett aktiebolag med 1 000 aktier och två ägare. En ägare säljer 200 aktier – se aktieboken före och efter, ägarperioderna och vad som ska kontrolleras.
Ett aktiebok exempel med en enda ägare säger inte mycket. Det svåra är när en ägare säljer en del av sina aktier: nummerintervallet ska delas, den gamla ägarperioden avslutas och nya öppnas, och förbehåll i bolagsordningen ska kontrolleras. Här går vi igenom en fiktiv delöverlåtelse av 200 aktier i ett AB med 1 000 aktier, steg för steg.
Vad aktieboken ska innehålla
Alla aktiebolag ska ha en aktiebok. I ett bolag som inte är avstämningsbolag – alltså inte anslutet till Euroclear – ska aktieboken enligt aktiebolagslagen 5 kap. 5 § innehålla:
- varje akties nummer,
- aktieägarnas namn och personnummer, organisationsnummer eller annat identifieringsnummer samt postadress,
- vilket aktieslag varje aktie tillhör, om det finns flera slag,
- om aktiebrev har utfärdats, och
- i förekommande fall att aktien omfattas av ett förbehåll, till exempel hembud.
Aktierna ska tas upp i nummerföljd. Styrelsen ansvarar för att aktieboken förs, bevaras och hålls tillgänglig (7 §), och införingar och anteckningar ska dateras (9 §). Aktieboken ska hållas tillgänglig hos bolaget för alla som vill ta del av den (10 §) och bevaras så länge bolaget finns och minst tio år efter upplösning (3 §).
Det är lätt att föra en aktiebok när ägandet aldrig ändras. Svårigheten kommer när aktier byter ägare delvis: då måste ett nummerintervall delas, en period avslutas och nya perioder öppnas utan att historiken försvinner.
Utgångsläge: 1 000 aktier och två ägare
Exemplet är fiktivt. Norrkant AB bildades den 20 maj 2024 med 1 000 aktier av samma slag och ett aktiekapital på 25 000 kr. Kvotvärdet är 25 000 ÷ 1 000 = 25 kr per aktie. Bolagsordningen har ett hembudsförbehåll (§ 10), som antecknas vid varje aktie. Inga aktiebrev har utfärdats.
| Aktienummer | Antal | Ägare | Andel | Införd |
|---|---|---|---|---|
| 1–600 | 600 | Anna Holm | 60 % | 2024-05-20 |
| 601–1000 | 400 | Bo Lindgren | 40 % | 2024-05-20 |
| Summa | 1 000 | 100 % |
Delöverlåtelse steg för steg
Anna Holm säljer 200 aktier till Cecilia Ek. Parterna kommer överens om att det är aktierna med nummer 401–600 som överlåts, med tillträde den 15 oktober 2026. Så här går det till i aktieboken:
- Kontrollera förbehållen. Bolagsordningen har hembud. Bo Lindgren avstår skriftligen från att lösa in aktierna. Avståendet sparas med dokumentreferens HB-2026-01.
- Bestäm vilka aktienummer som överlåts. Det ska framgå av överlåtelseavtalet. ”200 aktier” räcker inte i aktieboken; nummer 401–600 gör det.
- Kontrollera förvärvet. Styrelsen ska föra in förvärvaren när förvärvet är styrkt, till exempel genom avtalet (ÖV-2026-01).
- Avsluta den gamla perioden. Annas period för aktie 1–600 avslutas dagen före införingen, den 14 oktober.
- Öppna två nya perioder. Anna: aktie 1–400 från den 15 oktober, med det ursprungliga förvärvsdatumet. Cecilia: aktie 401–600 från den 15 oktober.
- Datera och anteckna. Notera hembudet och avståendet i en daterad anteckning som hör till aktierna 401–600.
- Kontrollera summan. Antalet aktier ska fortfarande vara 1 000 och andelarna 100 %.
Varför är det viktigt vilka nummer som överlåts? Aktienumren gör varje aktie identifierbar. Om bolaget senare har flera aktieslag, om vissa aktier är pantsatta eller om ett förbehåll bara gäller vissa aktier, måste det gå att se exakt vilka aktier det gäller. Säljer Anna ”200 aktier” utan nummer blir det oklart om det är 1–200, 401–600 eller något annat, och den oklarheten går sedan igen i varje ny överlåtelse.

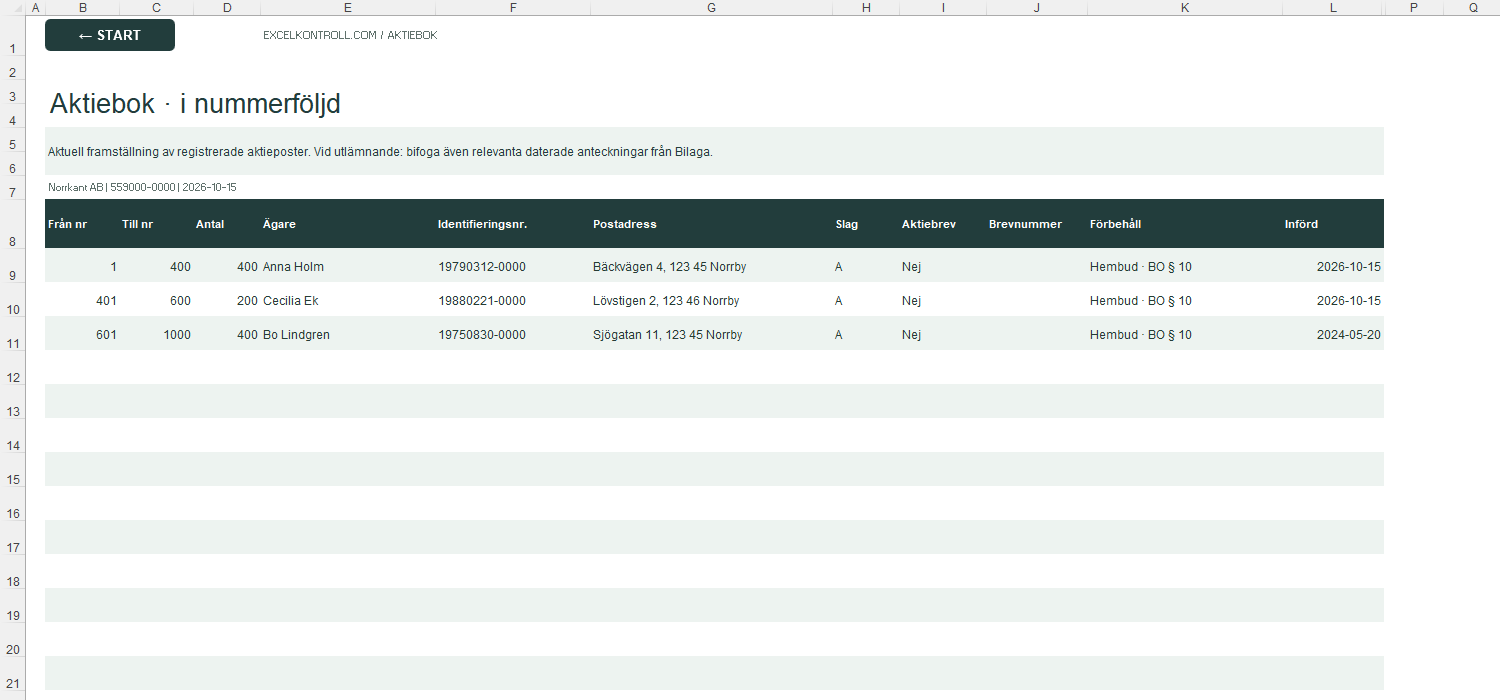
Så ser aktieboken ut efter överlåtelsen
| Aktienummer | Antal | Ägare | Andel | Införd |
|---|---|---|---|---|
| 1–400 | 400 | Anna Holm | 40 % | 2026-10-15 |
| 401–600 | 200 | Cecilia Ek | 20 % | 2026-10-15 |
| 601–1000 | 400 | Bo Lindgren | 40 % | 2024-05-20 |
| Summa | 1 000 | 100 % |
Kontrollräkning: 400 + 200 + 400 = 1 000 aktier och 40 + 20 + 40 = 100 procent. Aktiekapitalet är oförändrat, 25 000 kr, eftersom en överlåtelse inte ändrar antalet aktier – bara vem som äger dem.
En nyemission fungerar annorlunda. Då tillkommer nya aktier med nya nummer, aktiekapitalet ökar och ändringen registreras hos Bolagsverket. Om Norrkant AB senare ger ut 200 nya aktier får de nummer 1001–1200 och antalet aktier i Bolag ändras till 1 200.
| Period | Ägare | Aktier | Från | Till |
|---|---|---|---|---|
| P001 | Anna Holm | 1–600 | 2024-05-20 | 2026-10-14 |
| P002 | Bo Lindgren | 601–1000 | 2024-05-20 | pågår |
| P003 | Anna Holm | 1–400 | 2026-10-15 | pågår |
| P004 | Cecilia Ek | 401–600 | 2026-10-15 | pågår |
Historiken är det som gör aktieboken användbar i efterhand. Om någon frågar vem som ägde aktie 500 den 1 september 2026 är svaret Anna Holm (P001). Den aktuella aktieboken visar bara läget i dag; därför ska tidigare perioder sparas och inte raderas.
Tre fel är vanliga i aktieböcker som förs i ett vanligt kalkylark. Det första är att säljarens rad skrivs om från 1–600 till 1–400, så att det inte längre syns att Anna ägde 600 aktier fram till oktober. Det andra är överlapp: två ägare står samtidigt på samma aktienummer, ofta för att den gamla raden inte avslutades. Det tredje är att summan inte längre blir 1 000 aktier efter en ändring. Alla tre upptäcks om du kontrollerar historik, överlapp och totalantal efter varje ändring.
Kontrollera förbehåll i bolagsordningen först
Många mindre aktiebolag har förbehåll i bolagsordningen som begränsar hur aktier får överlåtas. De vanligaste är:
| Förbehåll | Innebär i korthet | Regleras i ABL |
|---|---|---|
| Hembudsförbehåll | Befintliga ägare eller andra får lösa in aktier som har bytt ägare | 4 kap. 27 § |
| Förköpsförbehåll | Aktier ska erbjudas andra innan de överlåts till en ny ägare | 4 kap. 18 § |
| Samtyckesförbehåll | Bolaget ska samtycka till överlåtelsen | 4 kap. 8 § |
Förfarandet, fristerna och vem som har rätt att lösa in framgår av bolagsordningen och lagen. Följ bolagets egen bolagsordning och spara underlagen. I exemplet avstod Bo skriftligen, och avståendet antecknades. Om du är osäker på hur ett förbehåll ska tillämpas bör du ta hjälp av en jurist innan överlåtelsen genomförs – en aktiebok kan inte rätta ett förfarande som blivit fel.
Aktiebrev, verklig huvudman och andra följdfrågor
Aktiebrev. Om aktiebrev har utfärdats ska det framgå av aktieboken. Enligt 5 kap. 9 § ska det antecknas på aktiebrevet att aktieägaren har förts in i aktieboken en viss dag. I exemplet finns inga aktiebrev, vilket är vanligt i mindre bolag.
Verklig huvudman. En person som kontrollerar mer än 25 procent av rösterna antas vara verklig huvudman enligt lagen om registrering av verkliga huvudmän (1 kap. 4 §). När ett anmält förhållande ändras ska bolaget anmäla ändringen utan dröjsmål. I exemplet har Anna och Bo fortfarande mer än 25 procent var, och Cecilia har 20 procent. Annas innehav har dock minskat från 60 till 40 procent, så kontrollera om de registrerade uppgifterna om omfattningen behöver ändras.
Bokslut och skatt. Säljarens eventuella kapitalvinst hanteras i säljarens deklaration, inte i aktieboken. Se också vår checklista inför bokslut i småföretag, där en uppdaterad aktiebok är en av punkterna att stämma av.
Så gör du i Aktiebok Excel
- Bolag: bolagsnamn, organisationsnummer, ansvarig, visningsdatum, antal aktier, aktiekapital, bolagsordningens version och aktieslag med röster.
- Ägare: ett ägar-ID per ägare med namn, identifieringsnummer och postadress. Ta inte bort tidigare ägare.
- Historik: en rad per ägarperiod med aktienummer från–till, införd, avslutad, förvärvsdatum, aktiebrev, förbehåll och dokumentreferens.
- Ägarbyte: välj period, ny ägare och aktienummer. Fliken räknar ut de nya raderna – i exemplet ”Kvar före” 1–400 och ”Ny ägare” 401–600 – som du sedan för in i Historik.
- Anteckningar: daterade anteckningar om hembud, förköp och andra förhållanden.
- Kontroll: visar om något fält saknas, om aktienummer överlappar eller om antalet inte stämmer med Bolag.
- Aktiebok, Bilaga och Ägarutdrag: utskrifter som hämtar uppgifterna från registren.
Ändra visningsdatumet för att se aktieboken på ett visst datum. Panelen visar kapitalandel och röstandel var för sig, vilket spelar roll om bolaget har aktier med olika röstvärde.
Vad mallen inte gör
- Den skickar inget till Bolagsverket och ersätter inte anmälan av verklig huvudman eller andra registreringar.
- Den är inte avsedd för avstämningsbolag, där aktieboken förs av en värdepapperscentral.
- Den bedömer inte om ett förbehåll har tillämpats rätt eller om ett förvärv är giltigt – det gör styrelsen, med juridisk hjälp vid behov.
- Ägarbytet förs inte in automatiskt. Du för själv in raderna i Historik, vilket är medvetet: varje ändring ska kontrolleras mot underlag.
Spara en daterad kopia efter varje ändring. Fler mallar för bolagets administration hittar du i vår översikt över de bästa Excel-mallarna för företag.
Källor och underlag
Lagtexterna kontrollerade 1 oktober 2026. Bolaget, personerna, identifieringsnumren och datumen är fiktiva. Guiden är inte juridisk rådgivning.
Låt nästa ägarbyte synas i historiken
Dela intervallet, avsluta den gamla perioden, öppna de nya och kontrollera att summan stämmer. Se flikarna och skärmbilderna i produktbeskrivningen.
För aktieboken med ägarhistorikVanliga frågor
Vad ska stå i en aktiebok?
Aktienummer, ägarens namn, identifieringsnummer och postadress, aktieslag om det finns flera, om aktiebrev har utfärdats och eventuella förbehåll. Aktierna tas upp i nummerföljd och införingar dateras.
Hur för man in en överlåtelse av aktier?
Kontrollera förbehåll och underlag, avsluta säljarens period för de berörda aktienumren och öppna nya perioder för säljarens kvarvarande och köparens aktier, daterade.
Vem ansvarar för aktieboken?
Styrelsen ansvarar för att aktieboken förs, bevaras och hålls tillgänglig i bolag som inte är avstämningsbolag.
Måste aktieboken skickas till Bolagsverket?
Nej. Aktieboken förvaras hos bolaget. Andra uppgifter, till exempel om verklig huvudman, kan behöva anmälas separat.
Räcker en gratis aktieboksmall?
Med en ägare och inga ändringar räcker den ofta. När aktier byter ägare delvis behöver du kunna dela intervall och spara ägarhistoriken.